ペット保険はどう選ぶ?比較前に知りたいポイントを解説【FP監修】
- 保 険その他


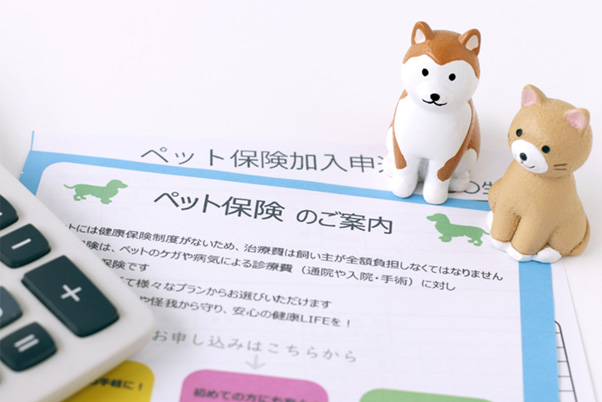
ペット保険は、補償割合だけでなく、通院・入院・手術の範囲、支払限度額、加入条件、高齢期の保険料をあわせて比べると、自分とペットに合う商品を絞り込みやすくなります。ランキングの順位だけで判断すると、こうした条件の違いが見えにくくなります。本記事では、比較のポイント、加入の必要性を考える基準、ランキングの活用方法を、はじめて選ぶ方にもわかりやすく解説します。
【結論ボックス】
ペット保険を選ぶ際は、ランキングだけで判断せず、自分とペットの状況に合った補償内容を整理することがポイントです。
判断基準は主に【補償割合と支払限度額】【通院・入院・手術の範囲】【高齢期の保険料と更新条件】の3つです。加入時の保険料に加えて将来の保険料負担を見込み、預貯金でどこまで備えられるかとあわせて検討しましょう。
記事の要点3ポイント
- 補償割合だけでなく、支払限度額と免責金額をあわせて確認すると、実際の自己負担額がわかりやすくなります。
- 加入時の保険料と高齢期の保険料は異なるため、長期的な負担を想定して選ぶ必要があります。
- ペットには公的医療保険がないため、預貯金でどこまで治療費に備えられるかによって、保険の必要性が変わります。
ペット保険の補償内容を比較するときの3つのポイント
ペット保険は、同じように見える商品でも補償の仕組みに違いがあります。補償割合、通院・入院・手術の範囲、支払限度額、免責金額を同じ条件で並べると、商品ごとの違いが見えやすくなります。保険料の安さだけで判断せず、実際に治療を受けたとき飼い主がどの程度負担するのかを想定しながら比べましょう。
補償割合と自己負担額の関係を理解する
補償割合は、補償対象となる診療費のうち、保険会社が負担する割合を示します。50%や70%など商品によって設定が異なります。免責金額や支払限度額などの条件が同じであれば、補償割合が高いほど、同じ診療費に対する自己負担は小さくなります。
補償対象となる診療費が10,000円の場合、補償割合ごとの目安は次のとおりです。
| 補償割合 | 保険金の目安 | 自己負担の目安 |
|---|---|---|
| 50% | 5,000円 | 5,000円 |
| 70% | 7,000円 | 3,000円 |
ただし、実際の支払額は補償割合だけでは決まりません。免責金額や1日あたりの限度額、年間限度額などの条件によっては、自己負担が診療費の3割を超えることもあります。「70%補償なので自己負担は3割」と考えず、各種の上限とあわせて確認してください。
通院・入院・手術の補償範囲を確認する
ペット保険には、通院・入院・手術を幅広く補償するタイプと、入院・手術に重点を置いたタイプがあります。日常的な通院まで備えたいのか、入院や手術など大きな支出を中心に備えたいのかによって、適した商品は変わります。
通院補償がない商品では、診察や継続治療の費用を自己負担することになります。一方、補償範囲が広いほど保険料が高くなる傾向があります。ペットの年齢や健康状態、かかりつけの動物病院を利用する頻度を思い浮かべながら、必要な補償範囲を考えてみてください。
支払限度額と免責金額を確認する
同じ補償割合でも、保険金を受け取れる上限は商品ごとに異なります。1日あたりの通院・入院限度額、1回あたりの手術限度額、年間の利用日数や回数が設定される商品もあれば、年間の総支払限度額で管理する商品もあります。
たとえば通院回数が多い治療では、補償割合が高くても年間の限度日数に達すると、その後の通院費は自己負担になる場合があります。一方、日数制限を設けず年間限度額の範囲で利用できるタイプもあります。
免責金額とは、補償対象となる診療費のうち、契約で定められた飼い主の自己負担額です。「1日あたり○円までは自己負担」といった条件があり、少額の診療では保険金が支払われない場合があります。一方、免責金額を設けていない商品もあります。補償割合に加えて、免責金額の適用方法と支払限度額の組み合わせで、1年間の負担がどのように変わるかを確認しましょう。
加入条件と長期的な負担を見極める
ペット保険は、加入時の保険料に加えて、高齢になったときの負担や加入・更新の条件まで確認して選ぶ必要があります。年齢が上がるにつれて保険料が変わる商品もあり、新規加入できる年齢にも上限が設けられています。将来も無理なく契約を続けられるかを想定しながら、長期的な負担と契約条件を見ていきましょう。
加入時の保険料だけでなく、高齢期の負担を確認する
ペット保険の保険料は、商品によってペットの種類、品種、年齢、補償割合などを条件に決まります。年齢に応じて保険料が段階的に上がる商品もあれば、一定の年齢区分ごとに保険料が設定されている商品もあります。また、保険料率の改定によって、一定期間ごとに保険料が見直される商品もあります。
0歳や1歳の加入時の月額だけで判断すると、高齢期の負担を見落とす可能性があります。更新時の保険料表が公開されている場合は、高齢期までの保険料の推移を確認しておきましょう。将来の保険料は改定される可能性もあるため、長期的に無理なく継続できるかを考える際の参考にしてください。
新規加入できる年齢と更新条件を確認する
ペット保険には、新しく加入できる年齢の上限を設けている商品があります。犬や猫でも商品によって加入可能年齢は異なり、高齢のペットの場合は加入できる商品が限られることがあります。
「必要になってから加入すればよい」と考えていても、年齢の条件を超えると新規加入できない可能性があります。新規加入できる年齢と、契約後の更新条件はそれぞれ別に定められています。高齢期まで継続する予定がある場合は、更新可能な年齢、更新時の審査の有無、補償内容の変更条件を事前に確認してください。
健康状態と既往症の告知条件を理解する
ペット保険の申込時には、現在の健康状態や過去の傷病歴について告知を求められることがあります。治療中の病気や既往症の内容によっては、契約を引き受けてもらえない場合や、特定の病気・部位を補償対象外とする条件付きで加入する場合があります。
告知事項は商品によって異なります。質問された内容に正確に答えることが、契約後のトラブルを防ぐ基本になります。告知内容に誤りがあると、契約の解除や保険金が支払われない原因となる場合があります。告知の範囲に迷う場合は、申込前に保険会社へ確認してください。
ペット保険の請求方法で使いやすさが変わる
ペット保険は、補償内容だけでなく、保険金を受け取るまでの手続きも商品選びの判断材料になります。主な方法には、動物病院の窓口で自己負担分だけを支払う「窓口精算」と、診療費をいったん全額支払ってから保険会社へ請求する「後日請求」があります。通院が続く場合の負担も想定し、対応する動物病院や必要書類を確認しておきましょう。
窓口精算と後日請求の違いを知る
窓口精算に対応した商品では、対応する動物病院で保険証などを提示すると、保険金相当額を差し引いた自己負担分だけを支払う仕組みになっています。高額な診療費をいったん全額立て替えずに済むため、通院や入院が続く時期の一時的な負担を抑えやすい特徴があります。
ただし、窓口精算が利用できるのは対応病院に限られます。かかりつけの動物病院が対応しているかを、事前に確認してください。
後日請求では、動物病院で診療費を全額支払い、その後に保険会社へ保険金を請求します。領収書や診療明細書などの提出が必要で、商品によってはWebやアプリから請求できる場合もあります。請求方法や対象となる動物病院の条件は商品ごとに異なるため、請求から受取りまでの流れが自分の生活に合うかを確認してください。
付帯サービスは補償内容とあわせて確認する
ペット保険には、獣医師への電話・オンライン相談、健康チェック、迷子捜索などの付帯サービスを備えた商品があります。サービスの種類や利用回数は商品ごとに異なります。
付帯サービスが充実していても、自分が利用する場面を想定できない場合は、その価値を十分に活かせない可能性があります。日頃から相談窓口を利用したいか、健康管理や迷子対策のサービスを利用する機会があるかを考えてから判断してください。付帯サービスだけで選ばず、補償内容と保険料を中心に比べることで、比較の軸がぶれにくくなります。
ペット保険への加入を検討する際の考え方
人は公的医療保険によって医療費の自己負担が一定割合に抑えられますが、ペットには同じ仕組みがありません。動物病院での治療は自由診療として扱われ、治療内容や病院によって費用が異なります。そのため、すべての飼い主にペット保険が必要とは限らず、想定される治療費と家計への影響を踏まえて判断することが現実的です。
ペットには公的医療保険がない:診療費は原則として飼い主が負担する
ペットの診療費は公的医療保険の対象ではないため、保険に加入していない場合は原則として飼い主が負担することになります。通院が続いたり、検査や手術、入院が必要になったりすると、支出は大きくなる場合があります。
動物病院の診療費は、治療内容や病院ごとに設定が異なります。費用の目安を把握するためには、かかりつけの動物病院へ事前に相談しておくと、保険の必要性を具体的に考えやすくなります。
急な治療費に対応できる預貯金を確認する
ペット保険が必要かどうかは、急な治療費を預貯金でどの程度負担できるかによっても変わります。手術や入院が必要になった場合でも自己負担できる資金があれば、預貯金で備えるという選び方もあります。
一方、予期しない治療費が家計に大きく影響する場合は、保険で一部を補う選択肢が考えられます。月々の保険料と、治療時に自己負担する金額を比べ、家計に無理のない備え方かどうかを確認しましょう。
ランキングを上手に活用するコツ
ペット保険ランキングは、商品を知るきっかけとして役立ちます。一方、順位だけで自分とペットに合う保険を決めることはできません。ランキングごとに集計方法や対象商品が異なり、ペットの年齢や品種によって保険料や加入条件も変わります。順位だけで判断せず、比較条件をそろえて自分の優先順位を決めてから活用しましょう。
ランキングの集計基準を理解して活用する
ペット保険ランキングは、クリック数や契約件数など、サイトによって集計基準が異なります。同じ1位でも、何をもとにした順位かによって意味は変わります。
ランキングを見る前に、補償割合、通院・入院・手術の範囲、支払限度額、保険料など、比較項目のなかから自分が重視する条件を2〜3個決めておくと、候補を絞り込みやすくなります。通院補償を重視するのか、高齢期の保険料を重視するのか、窓口精算の利用しやすさを重視するのかによって、選ぶ商品は変わります。
口コミと公式情報を分けて考える
口コミや評判は、保険金請求の手続きや問い合わせ時の対応など、公式情報だけではわかりにくい使い勝手を知る参考になります。一方、口コミを書いた人とでは、ペットの年齢、品種、傷病、契約時期などが異なる場合があります。
「保険金が支払われなかった」「保険料が上がった」といった体験談だけで判断すると、個別の契約条件や事情を十分に把握できないおそれがあります。投稿後に商品内容や保険料が変わっていることもあるため、口コミは参考情報として扱い、補償対象、保険料、更新条件は保険会社の最新情報で確認してください。
ランキングに掲載される商品は、そのサイトが取り扱う商品に限られる場合があります。候補を絞った後は、保険会社の公式サイト、パンフレット、重要事項説明書で最新の補償内容と条件を確認しましょう。
まとめ|比較ポイントを押さえて自分に合うペット保険を選ぼう
ペット保険ランキングは商品を知るきっかけになりますが、順位や加入時の保険料だけで選ぶと、条件の違いを見落とすおそれがあります。補償割合、通院・入院・手術の範囲、支払限度額、免責金額に加えて、高齢期の保険料や更新条件まで比べると、長く続けやすい商品を検討しやすくなります。
ペットには人のような公的医療保険の仕組みがないため、保険に加入しない場合は診療費を飼い主が負担します。預貯金でどこまで備えられるかも踏まえ、自分とペットに必要な補償を整理してください。ランキングは候補を探す入口として使い、最終的には正式な商品情報で条件を確認しましょう。
よくある質問3つ
Q1. ペット保険に加入していても、保険金が支払われない場合があるのですか?
A. はい、補償の対象外となる治療や条件があります。一般的に、健康診断や予防接種、予防を目的とした避妊・去勢など、治療を目的としない費用は補償の対象外です。また、待機期間中や補償開始前に発症した病気は、補償の対象外となる場合があります。個別の支払可否は契約内容と保険会社の判断によるため、詳細は保険会社へご相談ください。
Q2. ペット保険に加入した後、保険料はいつから上がるのですか?
A. 保険料の変更時期は商品によって異なります。年齢に応じて毎年上がる商品もあれば、一定の区切りで段階的に上がる商品もあります。保険会社が保険料率を改定した場合は、既契約の保険料も変更される可能性があります。具体的な変更時期は加入時の約款や保険会社の案内でご確認ください。
Q3. 犬や猫以外のペットでも保険に加入できますか?
A. 商品によって加入できるペットの種類が異なります。犬や猫は多くの商品で対象となっていますが、鳥やウサギなどは加入できる商品が限られています。ご自身のペットが対象に含まれているかは、申込前に保険会社へご確認ください。
「イオンのほけん相談 保険マーケット」では、ペット保険をはじめ、生命保険や損害保険など幅広い保険商品を取り扱っています。また、キャンペーン情報も確認でき、資料請求や電話・オンライン・訪問相談の予約も行える便利なサービスをご提供しています。ペット保険の比較を検討している方は、ぜひチェックしてみてください。
- 参考 :
-
- ・農林水産省「小動物獣医療関係の情報」
- ・公益社団法人 日本獣医師会
- ・一般社団法人 日本損害保険協会
承認番号:26-326(2026/10/24)
SNSシェアしよう!