ゴルファー保険はどう選ぶ?比較前に知りたいポイントを解説【FP監修】
- 保 険その他


ゴルファー保険は、補償内容とプレー頻度が自分に合っているかを確認してから選ぶと、比較で迷いにくくなります。ランキングの順位や保険料の安さだけで決めると、必要な補償が含まれていない場合があります。本記事では、4つの主な補償、1日型と年間型の選び分け、既存保険との重複確認、契約前の注意点を解説します。
【結論ボックス】
ゴルファー保険を選ぶ際は、ランキングの順位だけでなく、賠償責任補償、傷害補償、ゴルフ用品補償、ホールインワン・アルバトロス費用補償という主な4つの補償から、自分に必要なものを整理しましょう。そのうえで、プレー頻度に合った保険期間、保険料、契約条件を比較します。
また、すでに加入している自動車保険、火災保険、医療保険、傷害保険などの補償内容も確認し、重複や不足を把握したうえで契約を検討してください。
記事の要点3ポイント
- 保険料の安さだけでなく、必要な補償の内容を優先して比較します。
- 1日型と年間型は、年間のプレー回数を目安に選び分けます。
- 加入中の保険と補償が重なっていないかを確認し、不足する補償だけを追加します。
ゴルファー保険の主な4つの補償
ゴルファー保険の商品は数多くあり、どのような基準で選べばよいのか迷う方も少なくありません。比較の出発点は、自分のゴルフライフでどのようなリスクに備えたいかを明確にすることです。補償の種類ごとに中身を理解すると、必要な補償を整理しやすくなります。
| 補償の種類 | 補償内容 |
|---|---|
| 賠償責任補償 | 他人にケガをさせたり、他人の財物を壊したりして、法律上の損害賠償責任を負った場合に補償 |
| 傷害補償 | ゴルフ中の自分自身のケガによる入院・通院などを補償 |
| ゴルフ用品補償 | ゴルフクラブやキャディバッグなどの盗難・破損による損害を補償 |
| ホールインワン・アルバトロス費用補償 | 達成時の祝賀会や記念品購入などにかかった費用を補償 |
賠償責任補償:高額になり得る損害に備える
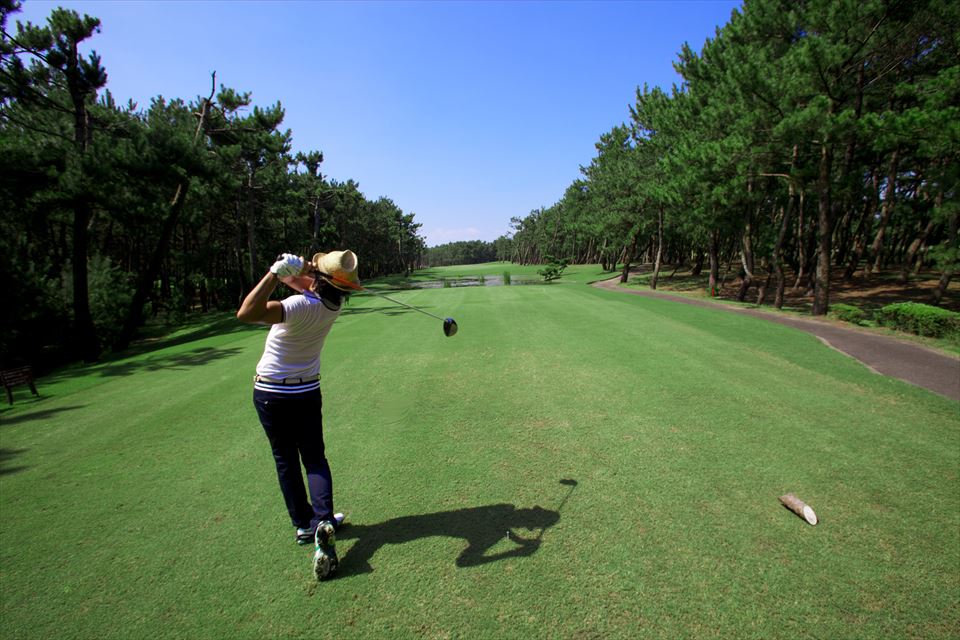
ゴルフ場では、打ったボールが他のプレーヤーに当たってケガをさせたり、カートで他人のゴルフ用品を傷つけたりする事故が起こり得ます。賠償責任補償は、こうした事故で法律上の損害賠償責任を負った場合に備えるものです。
被害の程度によっては賠償額が高額になる可能性があるため、補償金額が十分に設定されているかを確認しましょう。商品によっては、事故後に保険会社の示談交渉サービスを利用できる場合もあります。補償金額と合わせて、こうしたサービスの有無も比較項目に加えてください。
傷害補償:入院・通院の範囲を確認する
傷害補償は、ゴルフ中の事故による自分自身のケガに備えるものです。ティーショット後に足を踏み外して転倒するなど、ゴルフ中に思わぬケガをすることがあります。
傷害補償を選ぶ際は、入院・通院の支払条件、補償される日数、入院日額と通院日額を確認してください。ゴルフ場では熱中症のリスクもありますが、一般的な傷害補償では対象外となることがあります。特約で補償される商品もあるため、補償範囲を個別に確認しましょう。
すでに医療保険や傷害保険に加入している場合は、ゴルフ中のケガに対して何が支払われるかを把握しておくと、追加の補償が必要かどうかを判断しやすくなります。
ゴルフ用品補償:補償範囲と支払限度額を確認する
ゴルフ用品補償は、ゴルフクラブの破損や曲損、キャディバッグの盗難などによる損害に備えるものです。
保険金の支払額は、損害の状況や契約で定めた支払基準に応じて決まります。購入時の価格がそのまま補償されるとは限らないため、契約内容を事前に確認しましょう。比較する際は、補償の対象となる用品や場所、自己負担額(免責金額)、支払限度額を確認してください。高価なゴルフ用品を所有している場合は、支払限度額が用品の価値に対して十分かどうかも重要な判断材料になります。
ホールインワン・アルバトロス費用補償:補償条件と証明方法を確認する
ホールインワンやアルバトロスを達成した際は、記念品の購入、祝賀会の開催、記念植樹、キャディへの祝儀などに費用がかかることがあります。ホールインワン・アルバトロス費用補償は、こうした費用に備えるものです。
達成しただけで自動的に保険金が支払われるわけではありません。保険金を請求する際は、達成を客観的に証明する保険会社所定の資料や、実際に負担した費用を確認できる書類が必要です。補償対象となる条件や証明方法は商品によって異なるため、特にセルフプレーの場合は補償対象になるかを事前に確認してください。
プレー頻度で考える「1日型」と「年間型」の選び分け
ゴルファー保険には、1日型などの短期型と年間型があります。どちらが向いているかは、年間のプレー回数を目安に考えると判断しやすくなります。
| 比較項目 | 1日型(短期型) | 年間型 |
|---|---|---|
| 保険期間 | プレーする日だけ、または数日間 | 1年間 |
| 向いている人 | プレー回数が少ない人 | 定期的にプレーする人 |
| 手続き | プレーのたびに申込みが必要 | 一度の申込みで期間中は補償が続く |
| 保険料の考え方 | 利用回数が少ないほど総額を抑えやすい | プレー回数が少ないと割高に感じる場合がある |
1日型が向いている人:プレー回数が少ない人
1日型は、必要な日だけ補償を受けられるタイプで、プレー回数が少ない人に向いています。1泊2日など、複数日を補償する短期間の商品もあります。
利用回数が少なければ保険料の総額を抑えやすいことがメリットです。商品によっては当日申込みができるものもあります。一方、プレーのたびに申込みが必要になるため、手続きの手間はかかります。商品ごとに申込期限と補償開始日時が異なるため、事前に確認しておきましょう。
年間型が向いている人:定期的にプレーする人
年間型は、1年間継続して補償を受けられるタイプで、定期的にゴルフをする人に向いています。
プレーのたびに申込む必要がないため、手続きの手間を省けることがメリットです。商品によっては、ゴルフ練習場での事故も補償される場合があります。一方、プレー回数が少ない場合は、1日型より保険料が割高になることがあります。契約する際は、補償範囲に加えて更新時の条件も確認してください。
保険料を比べるときの計算方法
1日型と年間型の保険料を比べるときは、年間のプレー回数をもとに保険料の総額を計算します。
1日型の保険料 × 年間のプレー回数 = 年間の保険料総額
たとえば、1日型の保険料が1,000円、年間のプレー回数が24回の場合、保険料の総額は次のとおりです。
1,000円 × 24回 = 24,000円
一方、年間型の保険料が8,000円であれば、この例では1日型の方が16,000円多くなります。ただし、保険料だけでなく補償内容や補償範囲が異なる場合もあるため、同じ条件にそろえて比較してください。
※上記の金額は保険料の計算方法を説明するための仮定の例であり、実際の保険料とは異なります。
加入中の保険との補償の重複を確認する
新たにゴルファー保険へ加入する前に、自動車保険、火災保険、医療保険、傷害保険などに、同じような補償が含まれていないかを確認しましょう。すでに加入している保険と補償が重なっていると、余分な保険料負担につながる可能性があります。まずは契約内容を確認し、不足している補償を把握してください。
個人賠償責任特約との重複
自動車保険や火災保険、傷害保険には、日常生活での賠償事故を補償する「個人賠償責任特約」を付けられることがあります。契約内容によっては、ゴルフ中の賠償事故も補償対象となる場合があります。
確認したいのは、ゴルフ中の事故が補償対象となるかどうか、保険金額が十分かどうかの2点です。すでに十分な賠償責任補償がある場合は、ケガやゴルフ用品など、ほかの補償を重点的に検討するという選び方もできます。
傷害補償との重複
すでに医療保険や傷害保険に加入している場合、ゴルフ中のケガも補償対象となることがあります。まずは、ゴルフ中のケガによる入院・通院が対象となるか、給付金額や支払条件を確認しましょう。
複数の保険から給付金や保険金を受け取れる場合もありますが、補償を重ねすぎると保険料の負担が大きくなります。すでに加入している保険の内容を踏まえ、追加で必要な補償の範囲を絞り込みましょう。
ゴルフ用品補償との重複
火災保険や傷害保険などには、外出中の携行品の破損・盗難を補償する「携行品損害特約」が付いている場合があります。契約内容によっては、ゴルフ用品も補償対象となることがあります。
補償範囲や支払条件は商品によって異なります。ゴルフクラブやキャディバッグが対象となるか、ゴルフ場内だけでなく移動中の破損や盗難も補償されるかを確認してください。自己負担額(免責金額)の有無や、保険金の支払限度額も重要な確認ポイントです。
すでに加入している保険の補償内容を把握し、不足する部分をゴルファー保険で補う方法を検討しましょう。
契約前に確認しておきたい3つの注意点
同じゴルファー保険でも、商品によって加入条件や補償範囲は異なります。加入後に困らないよう、契約前に次の3点を確認しましょう。
申込期限と補償開始日時を確認する
ゴルファー保険の申込期限は商品によって異なります。当日申込みができるものもあれば、前日や数日前までに手続きが必要なものもあります。
申込後すぐに補償が始まるとは限りません。プレーの予定が決まったら、申込期限と補償開始日時を早めに確認しておきましょう。
補償対象外となるケース
ゴルファー保険に加入していても、すべての事故や損害が補償されるわけではありません。一般的に補償対象外となるケースは次のとおりです。
| ケース | 内容 |
|---|---|
| 故意による事故 | 被保険者が意図的に起こした事故 |
| ゴルフ用品の紛失 | 置き忘れなどによる紛失 |
| 自然な消耗・劣化 | 通常の使用による傷や経年劣化 |
| ゴルフ用品以外の物 | ゴルフ用品補償では、時計や財布などは原則として対象外 |
補償対象外となる条件は、商品や補償の種類によって異なります。契約前に約款と重要事項説明書を確認してください。
保険金請求時に必要な書類を確認する
事故が起きた場合や、ホールインワン・アルバトロスを達成した場合には、保険会社が指定する書類の提出が必要になります。事前に必要書類を確認しておくと、請求時に慌てず対応できます。
| 事故・達成の種類 | 必要な書類の例 |
|---|---|
| ゴルフ用品の盗難 | 警察への届出を確認できる書類、購入時の領収書など |
| ゴルフ用品の破損 | 破損した用品の写真、修理見積書など |
| ホールインワン・アルバトロス達成 | 保険会社所定の証明書、費用の領収書など |
必要な書類は商品や事故の状況によって異なります。事故や達成があった場合は、早めに保険会社へ連絡し、請求方法を確認してください。
ゴルファー保険ランキングの見方
ランキングは商品を知るきっかけとして役立ちますが、順位だけで判断すると自分に合わない保険を選ぶおそれがあります。ランキングを見る際に確認したいポイントを整理します。
ランキングの集計基準を理解する
ゴルファー保険ランキングは、サイトによって集計基準が異なります。たとえば、クリック数を基準にしたランキングはサイト内での注目度を、契約件数を基準にしたランキングは契約の実態を、保険料を基準にしたランキングは保険料の水準を示します。集計する項目や期間によって、ランキングの意味も変わります。
保険期間や補償条件をそろえて比較する
ゴルファー保険を比べるときは、保険料だけでなく保険期間や補償内容の条件をそろえることが大切です。
1日型と年間型では保険期間が異なるため、年間のプレー回数を踏まえて比較する必要があります。賠償責任補償などの保険金額や、自己負担額(免責金額)にも違いがあるため、あわせて確認してください。保険料の安さだけで判断せず、自分に必要な補償が備わっているかを確認しながら比較しましょう。
まとめ|自分のゴルフスタイルに合った保険を選ぶ
ゴルファー保険のランキングは、さまざまな商品を知るきっかけになります。ただし、順位や保険料だけで自分に合った保険を選ぶことはできません。
まず、4つの主な補償の中から自分に必要なものを整理します。次に、プレー頻度に合った保険期間を考え、既存の保険との重複や不足を確認してください。ランキングは参考情報として活用し、補償内容、保険料、契約条件を照らし合わせて、自分のゴルフスタイルに合った保険を選びましょう。
よくある質問(FAQ)
Q1. 複数のゴルファー保険に加入すると、保険金をより多く受け取れますか?
A. 補償の種類によって異なります。傷害補償のように、契約で定めた金額が支払われる補償では、複数の契約からそれぞれ保険金を受け取れる場合があります。一方、賠償責任補償やゴルフ用品補償のように、実際の損害額をもとに支払われる補償では、複数の契約があっても原則として損害額を超えて受け取ることはできません。詳しくは各契約の約款をご確認ください。不明な点は、保険会社や保険代理店にご相談ください。
Q2. 年間型のゴルファー保険を途中で解約した場合、保険料は戻ってきますか?
A. 途中で解約すると、保険料の一部が返還される場合があります。ただし、返還の有無や金額の計算方法は商品によって異なります。重要事項説明書や約款で解約時の取扱いを確認し、不明な点は保険会社にお問い合わせください。
Q3. 海外でゴルフをする場合、日本で加入したゴルファー保険は使えますか?
A. 商品によっては、海外での事故も賠償責任補償や傷害補償の対象となります。一方、ホールインワン・アルバトロス費用補償や示談交渉サービスは、国内に限られる場合があります。海外でプレーする予定がある場合は、契約前に補償範囲と適用条件を保険会社に確認してください。具体的な補償の有無は、保険会社や保険代理店にご相談ください。
「イオンのほけん相談 保険マーケット」では、生命保険や損害保険などの幅広い保険商品を取り扱っています。また、キャンペーン情報も確認でき、資料請求や電話・オンライン・訪問相談の予約も行える便利なサービスをご提供しています。気になる方は一度チェックしてみてください。
- 参考 :
-
- ・一般社団法人 日本損害保険協会「損害保険の基礎知識」
承認番号:26-325(2026/10/27)
SNSシェアしよう!